Domain iegm.de kaufen?
Wir ziehen mit dem Projekt
iegm.de um.
Sind Sie am Kauf der Domain
iegm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iegm.de kaufen?
Kann Arbeitgeber bAV bestimmen?
Ja, Arbeitgeber können bestimmen, ob sie eine betriebliche Altersvorsorge (bAV) für ihre Mitarbeiter anbieten möchten. Die Entscheidung zur Einführung einer bAV liegt in der Regel im Ermessen des Arbeitgebers. Dabei kann er auch festlegen, welche Form der bAV angeboten wird und unter welchen Bedingungen die Mitarbeiter daran teilnehmen können. Es gibt jedoch auch gesetzliche Regelungen, die Arbeitgeber bei der Gestaltung der bAV beachten müssen, wie beispielsweise die Gleichbehandlung der Mitarbeiter. Letztendlich ist es also möglich, dass Arbeitgeber die bAV bestimmen, aber sie müssen dabei bestimmte Vorgaben einhalten. **
Wann ist eine bAV unverfallbar?
Wann ist eine bAV unverfallbar? Die betriebliche Altersvorsorge (bAV) ist unverfallbar, wenn der Arbeitnehmer mindestens fünf Jahre in den Betrieb eingezahlt hat. Zudem muss der Arbeitnehmer das 25. Lebensjahr vollendet haben. Wenn diese Voraussetzungen erfüllt sind, kann der Arbeitnehmer auch bei einem vorzeitigen Ausscheiden aus dem Betrieb seine Ansprüche auf die betriebliche Altersvorsorge behalten. Es ist wichtig, die genauen Regelungen des jeweiligen bAV-Vertrags zu prüfen, um sicherzustellen, dass die Ansprüche unverfallbar sind. **

Ähnliche Suchbegriffe für Bav
Top-Angebote
Produkte zum Begriff Bav:
-
Kompass bAV: Die GGF-Versorgung, Fachbücher von Henriette Meissner, Claudia VehBei der Versorgung von Gesellschafter-Geschäftsführern sind verschiedene Rechtsgebiete, wie Körperschaftsteuer, Bilanzsteuer und Lohnsteuer, zu beachten. Zudem sind nicht nur die Interessen des GGF und seine private Situation, sondern auch die Interessen der GmbH und etwaiger anderer Gesellschafter zu berücksichtigen. Es gilt, auch mögliche Entwicklungen zu berücksichtigen, wie den Fall einer Insolvenz der Gesellschaft, einer Scheidung des GGF oder der Unternehmensübergabe an die nächste Generation. Die jeweiligen Anforderungen der Finanzverwaltung und der Rechtsprechung können nicht immer leicht im Blick gehalten werden. Dieser Leitfaden bietet in übersichtlicher Form eine schnelle Orientierung für die Praxis. Er richtet sich an bAV-Berater, bAV-Verwalter, Versicherungsvermittler, Rentenberater, Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie viele andere.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bringt das BRSG II für die bAV? Ver, Fachbücher von Henriette Meissner, Alexander SchrehardtDas Fachbuch "Was bringt das BRSG II für die bAV?" von Alexander Schrehardt bietet eine umfassende Analyse der Auswirkungen des Betriebsrentenstärkungsgesetzes II (BRSG II) auf die betriebliche Altersversorgung (bAV). Es behandelt zentrale Themen wie das Eindeutigkeitserfordernis bei Pensionszusagen und die rechtlichen Rahmenbedingungen, die durch das Bundesarbeitsgericht geschaffen wurden. Zudem werden wichtige Aspekte wie der Arbeitgeberzuschuss und die Widerrufsmöglichkeiten von Versorgungszusagen thematisiert. Das Buch richtet sich an Fachleute, die sich mit der bAV und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen. Es bietet praxisnahe Tipps und eine fundierte Grundlage für die Implementierung von bAV-Lösungen im Unternehmen. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der betrieblichen Altersversorgung beschäftigen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Nachhaltigkeit - Nachhaltige Digitalisierung, Fachbücher von Claudia Wutscher, Sophie MartinetzDas Fachbuch "Digitale Nachhaltigkeit - Nachhaltige Digitalisierung" bietet eine umfassende Analyse der Wechselwirkungen zwischen digitaler und grüner Transformation. Es beleuchtet die Rolle des Rechts in diesen tiefgreifenden gesellschaftlichen Veränderungen und untersucht, wie rechtliche Rahmenbedingungen die Transformationen nicht nur begleiten, sondern aktiv gestalten können. Der Sammelband behandelt zentrale Themen wie den Verhältnismässigkeitsgrundsatz, Gleichheitsrechte, ESG-Daten, Data-Governance und Sustainable Finance. Zudem wird der europäische Rechtsrahmen analysiert, um sowohl Chancen als auch Herausforderungen aufzuzeigen. Die Autorinnen, Sophie Martinetz und Claudia Wutscher, bringen ihre Expertise aus den Bereichen Rechtswissenschaft und Philosophie ein, um die komplexen Zusammenhänge verständlich darzustellen. Dieses Buch richtet sich an Fachleute und Interessierte, die sich mit den rechtlichen Aspekten der digitalen und nachhaltigen Transformation auseinandersetzen möchten.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann wird die bAV ausgezahlt?
Die betriebliche Altersvorsorge (bAV) wird in der Regel erst ausgezahlt, wenn der Versicherte das Rentenalter erreicht hat. Dies kann je nach Vertrag und Vereinbarung zwischen dem 60. und 67. Lebensjahr liegen. Es gibt jedoch auch die Möglichkeit, die bAV vorzeitig in Anspruch zu nehmen, beispielsweise bei Berufsunfähigkeit oder in besonderen Härtefällen. Die Auszahlung kann als lebenslange Rente oder als einmalige Kapitalauszahlung erfolgen, je nachdem, welche Option im Vertrag vereinbart wurde. Es ist wichtig, sich frühzeitig über die genauen Konditionen und Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **
-
Warum wird bav nicht freigegeben?
Es gibt verschiedene Gründe, warum bav nicht freigegeben wird. Einer der Hauptgründe ist, dass bav möglicherweise noch nicht ausreichend getestet wurde und daher potenzielle Risiken für die Gesundheit oder Sicherheit der Verbraucher bestehen könnten. Außerdem könnten regulatorische Anforderungen oder Einschränkungen dazu führen, dass bav nicht freigegeben wird. **
-
Wann ist eine bAV sinnvoll?
Eine betriebliche Altersvorsorge (bAV) ist sinnvoll, wenn man im Alter finanziell abgesichert sein möchte und zusätzlich zur gesetzlichen Rente vorsorgen möchte. Besonders für Arbeitnehmer, die keine oder nur geringe private Vorsorge betreiben, kann eine bAV eine sinnvolle Ergänzung sein. Zudem können Arbeitnehmer von steuerlichen Vorteilen profitieren, da Beiträge zur bAV in der Regel steuer- und sozialversicherungsfrei sind. Auch für Arbeitgeber kann eine bAV attraktiv sein, um qualifizierte Mitarbeiter langfristig zu binden und als attraktiven Zusatznutzen anzubieten. Letztlich ist eine bAV sinnvoll, wenn man frühzeitig mit dem Sparen für das Alter beginnen möchte, um eine ausreichende Altersvorsorge aufzubauen. **
-
Wann kann eine bAV ausgezahlt werden?
Eine betriebliche Altersvorsorge (bAV) kann in der Regel erst ausgezahlt werden, wenn der Versicherte das Rentenalter erreicht hat. Dies ist meist mit dem Eintritt in den Ruhestand verbunden. Es gibt jedoch auch Ausnahmen, bei denen eine vorzeitige Auszahlung möglich ist, beispielsweise bei Berufsunfähigkeit oder schwerer Krankheit. Die genauen Bedingungen für eine Auszahlung hängen vom jeweiligen Versicherungsvertrag und den gesetzlichen Regelungen ab. Es ist daher ratsam, sich frühzeitig über die Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **

Wer darf alles eine bAV machen?
Wer darf alles eine betriebliche Altersvorsorge (bAV) machen? Grundsätzlich können Arbeitnehmerinnen und Arbeitnehmer in Deutschland eine bAV abschließen, sofern der Arbeitgeber diese Möglichkeit anbietet. Auch Selbstständige und Freiberufler haben die Möglichkeit, eine bAV abzuschließen, allerdings müssen sie diese eigenständig organisieren. Zudem können auch Beamte und bestimmte Personengruppen wie Minijobber oder geringfügig Beschäftigte eine bAV abschließen. Generell ist die bAV eine attraktive Möglichkeit für viele Menschen, zusätzlich für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
Was bedeutet bAV für den Arbeitgeber?
Was bedeutet bAV für den Arbeitgeber? Die betriebliche Altersvorsorge (bAV) ist ein Instrument, das Arbeitgebern dabei hilft, ihren Mitarbeitern eine zusätzliche Absicherung im Alter zu bieten. Durch die bAV können Arbeitgeber attraktive Zusatzleistungen anbieten, um qualifizierte Mitarbeiter zu gewinnen und langfristig an das Unternehmen zu binden. Zudem können Arbeitgeber von steuerlichen Vorteilen profitieren, da Beiträge zur bAV in der Regel steuer- und sozialversicherungsfrei sind. Die bAV kann somit auch dazu beitragen, die Attraktivität des Unternehmens als Arbeitgeber zu steigern und die Mitarbeiterzufriedenheit zu erhöhen. Letztendlich trägt die bAV dazu bei, die finanzielle Sicherheit der Mitarbeiter im Alter zu gewährleisten und somit auch das soziale Engagement des Unternehmens zu stärken. **
Top-Angebote
Produkte zum Begriff Bav:
-
Kompass bAV: Die GGF-Versorgung, Fachbücher von Henriette Meissner, Claudia VehBei der Versorgung von Gesellschafter-Geschäftsführern sind verschiedene Rechtsgebiete, wie Körperschaftsteuer, Bilanzsteuer und Lohnsteuer, zu beachten. Zudem sind nicht nur die Interessen des GGF und seine private Situation, sondern auch die Interessen der GmbH und etwaiger anderer Gesellschafter zu berücksichtigen. Es gilt, auch mögliche Entwicklungen zu berücksichtigen, wie den Fall einer Insolvenz der Gesellschaft, einer Scheidung des GGF oder der Unternehmensübergabe an die nächste Generation. Die jeweiligen Anforderungen der Finanzverwaltung und der Rechtsprechung können nicht immer leicht im Blick gehalten werden. Dieser Leitfaden bietet in übersichtlicher Form eine schnelle Orientierung für die Praxis. Er richtet sich an bAV-Berater, bAV-Verwalter, Versicherungsvermittler, Rentenberater, Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie viele andere.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bringt das BRSG II für die bAV? Ver, Fachbücher von Henriette Meissner, Alexander SchrehardtDas Fachbuch "Was bringt das BRSG II für die bAV?" von Alexander Schrehardt bietet eine umfassende Analyse der Auswirkungen des Betriebsrentenstärkungsgesetzes II (BRSG II) auf die betriebliche Altersversorgung (bAV). Es behandelt zentrale Themen wie das Eindeutigkeitserfordernis bei Pensionszusagen und die rechtlichen Rahmenbedingungen, die durch das Bundesarbeitsgericht geschaffen wurden. Zudem werden wichtige Aspekte wie der Arbeitgeberzuschuss und die Widerrufsmöglichkeiten von Versorgungszusagen thematisiert. Das Buch richtet sich an Fachleute, die sich mit der bAV und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen. Es bietet praxisnahe Tipps und eine fundierte Grundlage für die Implementierung von bAV-Lösungen im Unternehmen. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der betrieblichen Altersversorgung beschäftigen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Arbeitgeber bAV bestimmen?
Ja, Arbeitgeber können bestimmen, ob sie eine betriebliche Altersvorsorge (bAV) für ihre Mitarbeiter anbieten möchten. Die Entscheidung zur Einführung einer bAV liegt in der Regel im Ermessen des Arbeitgebers. Dabei kann er auch festlegen, welche Form der bAV angeboten wird und unter welchen Bedingungen die Mitarbeiter daran teilnehmen können. Es gibt jedoch auch gesetzliche Regelungen, die Arbeitgeber bei der Gestaltung der bAV beachten müssen, wie beispielsweise die Gleichbehandlung der Mitarbeiter. Letztendlich ist es also möglich, dass Arbeitgeber die bAV bestimmen, aber sie müssen dabei bestimmte Vorgaben einhalten. **
-
Wann ist eine bAV unverfallbar?
Wann ist eine bAV unverfallbar? Die betriebliche Altersvorsorge (bAV) ist unverfallbar, wenn der Arbeitnehmer mindestens fünf Jahre in den Betrieb eingezahlt hat. Zudem muss der Arbeitnehmer das 25. Lebensjahr vollendet haben. Wenn diese Voraussetzungen erfüllt sind, kann der Arbeitnehmer auch bei einem vorzeitigen Ausscheiden aus dem Betrieb seine Ansprüche auf die betriebliche Altersvorsorge behalten. Es ist wichtig, die genauen Regelungen des jeweiligen bAV-Vertrags zu prüfen, um sicherzustellen, dass die Ansprüche unverfallbar sind. **
-
Wann wird die bAV ausgezahlt?
Die betriebliche Altersvorsorge (bAV) wird in der Regel erst ausgezahlt, wenn der Versicherte das Rentenalter erreicht hat. Dies kann je nach Vertrag und Vereinbarung zwischen dem 60. und 67. Lebensjahr liegen. Es gibt jedoch auch die Möglichkeit, die bAV vorzeitig in Anspruch zu nehmen, beispielsweise bei Berufsunfähigkeit oder in besonderen Härtefällen. Die Auszahlung kann als lebenslange Rente oder als einmalige Kapitalauszahlung erfolgen, je nachdem, welche Option im Vertrag vereinbart wurde. Es ist wichtig, sich frühzeitig über die genauen Konditionen und Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **
-
Warum wird bav nicht freigegeben?
Es gibt verschiedene Gründe, warum bav nicht freigegeben wird. Einer der Hauptgründe ist, dass bav möglicherweise noch nicht ausreichend getestet wurde und daher potenzielle Risiken für die Gesundheit oder Sicherheit der Verbraucher bestehen könnten. Außerdem könnten regulatorische Anforderungen oder Einschränkungen dazu führen, dass bav nicht freigegeben wird. **
Ähnliche Suchbegriffe für Bav
-
Digitale Nachhaltigkeit - Nachhaltige Digitalisierung, Fachbücher von Claudia Wutscher, Sophie MartinetzDas Fachbuch "Digitale Nachhaltigkeit - Nachhaltige Digitalisierung" bietet eine umfassende Analyse der Wechselwirkungen zwischen digitaler und grüner Transformation. Es beleuchtet die Rolle des Rechts in diesen tiefgreifenden gesellschaftlichen Veränderungen und untersucht, wie rechtliche Rahmenbedingungen die Transformationen nicht nur begleiten, sondern aktiv gestalten können. Der Sammelband behandelt zentrale Themen wie den Verhältnismässigkeitsgrundsatz, Gleichheitsrechte, ESG-Daten, Data-Governance und Sustainable Finance. Zudem wird der europäische Rechtsrahmen analysiert, um sowohl Chancen als auch Herausforderungen aufzuzeigen. Die Autorinnen, Sophie Martinetz und Claudia Wutscher, bringen ihre Expertise aus den Bereichen Rechtswissenschaft und Philosophie ein, um die komplexen Zusammenhänge verständlich darzustellen. Dieses Buch richtet sich an Fachleute und Interessierte, die sich mit den rechtlichen Aspekten der digitalen und nachhaltigen Transformation auseinandersetzen möchten.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
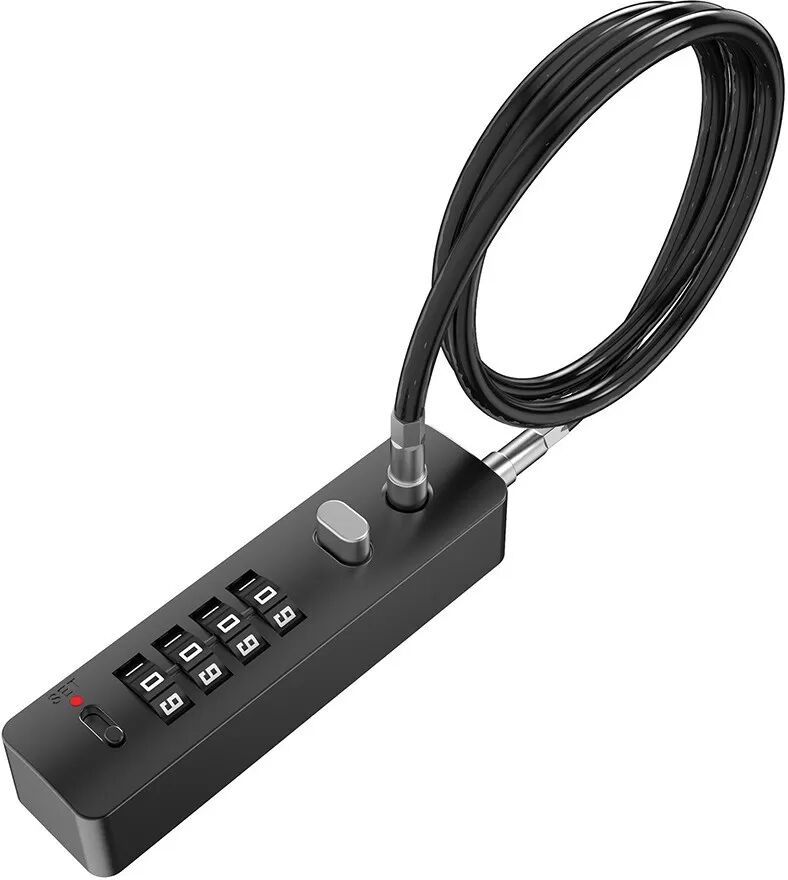
INF 60cm Verstellbares Zahlen-Kabelschloss - Erhöhte Sicherheit & Flexibilität SchwarzSichern Sie Ihre Sachen mit diesem 60cm verstellbaren Zahlen-Kabelschloss. Mit einer Zinklegierung und einem Stahlkabel ist es perfekt für Fahrräder, Helme und Gepäck. Schlüssellos und einfach zurückzusetzen, bietet es flexible Sicherheit. Erhöhte Sicherheit: Dieses 60cm Zahlen-Kabelschloss bietet ein hohes Maß an Sicherheit für Ihre Wertgegenstände. Die robuste Zinklegierung und die Stahlkabelkonstruktion bieten Widerstand gegen Schneiden und Manipulationen und sorgen dafür, dass Ihre Gegenstände gut geschützt sind. Ideal zur Sicherung von Fahrrädern, Helmen, Toren und Gepäck. Dieses Schloss gibt Ihnen die Gewissheit, dass Ihre Wertsachen sicher sind. Die Funktion zum Zurücksetzen des Codes ermöglicht es Ihnen, Ihre Sicherheit anzupassen, was es zu einer zuverlässigen Wahl für verschiedene Sicherheitsanforderungen macht. Seine Anti-Diebstahl-Eigenschaften machen es zu einem Muss für alle, die sich Sorgen um den Schutz ihres Eigentums im öffentlichen Raum oder zu Hause machen. Der Kombinationsmechanismus macht Schlüssel überflüssig und vereinfacht Ihre Sicherheitsroutine. Flexibel & Tragbar: Die 60cm Länge dieses Zahlen-Kabelschlosses bietet außergewöhnliche Flexibilität, sodass Sie Gegenstände an einer Vielzahl von festen Objekten befestigen können. Seine kompakte Größe und sein geringes Gewicht machen es einfach, es in einem Rucksack, einer Handtasche oder sogar einer Tasche zu tragen, sodass Sie immer Sicherheit zur Hand haben. Egal, ob Sie Ihr Fahrrad im Park abschließen, Ihr Gepäck am Flughafen sichern oder Ihren Helm beim Einkaufen schützen, dieses Schloss bietet eine bequeme und zuverlässige Lösung. Die Flexibilität des Kabels ermöglicht es, durch enge Stellen und um verschiedene Formen zu passen, was es zu einer vielseitigen Wahl für verschiedene Sicherheitsszenarien macht. Seine Tragbarkeit stellt sicher, dass Sie es überall hin mitnehmen können, wo Sie zusätzliche Sicherheit benötigen. Zurücksetzbare Kombination: Die zurücksetzbare Kombinationsfunktion dieses Kabelschlosses ermöglicht es Ihnen, Ihren persönlichen Code einfach einzustellen und zu ändern und bietet so eine individuelle Sicherheitslösung. Dadurch entfällt die Notwendigkeit, Schlüssel mit sich zu führen, wodurch das Risiko des Verlusts verringert und Ihre Sicherheitsroutine vereinfacht wird. Der Druckknopfmechanismus macht es einfach, den Code jederzeit zurückzusetzen, um sicherzustellen, dass Ihr Schloss sicher und personalisiert bleibt. Diese Funktion ist besonders nützlich für Situationen mit gemeinsamem Zugriff, in denen Sie den Code möglicherweise regelmäßig ändern müssen. Die Möglichkeit, das Schloss neu zu programmieren, bietet eine zusätzliche Sicherheitsebene, verhindert unbefugten Zugriff und gibt Ihnen die Kontrolle darüber, wer Ihre Sachen entsperren kann. Das benutzerfreundliche Design macht es einfach, die Kombination einzustellen und zurückzusetzen, auch für diejenigen, die mit Zahlenschlössern nicht vertraut sind. Spezifikationen: Farbe: Mehrere Optionen...15,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine bAV sinnvoll?
Eine betriebliche Altersvorsorge (bAV) ist sinnvoll, wenn man im Alter finanziell abgesichert sein möchte und zusätzlich zur gesetzlichen Rente vorsorgen möchte. Besonders für Arbeitnehmer, die keine oder nur geringe private Vorsorge betreiben, kann eine bAV eine sinnvolle Ergänzung sein. Zudem können Arbeitnehmer von steuerlichen Vorteilen profitieren, da Beiträge zur bAV in der Regel steuer- und sozialversicherungsfrei sind. Auch für Arbeitgeber kann eine bAV attraktiv sein, um qualifizierte Mitarbeiter langfristig zu binden und als attraktiven Zusatznutzen anzubieten. Letztlich ist eine bAV sinnvoll, wenn man frühzeitig mit dem Sparen für das Alter beginnen möchte, um eine ausreichende Altersvorsorge aufzubauen. **
-
Wann kann eine bAV ausgezahlt werden?
Eine betriebliche Altersvorsorge (bAV) kann in der Regel erst ausgezahlt werden, wenn der Versicherte das Rentenalter erreicht hat. Dies ist meist mit dem Eintritt in den Ruhestand verbunden. Es gibt jedoch auch Ausnahmen, bei denen eine vorzeitige Auszahlung möglich ist, beispielsweise bei Berufsunfähigkeit oder schwerer Krankheit. Die genauen Bedingungen für eine Auszahlung hängen vom jeweiligen Versicherungsvertrag und den gesetzlichen Regelungen ab. Es ist daher ratsam, sich frühzeitig über die Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **
-
Wer darf alles eine bAV machen?
Wer darf alles eine betriebliche Altersvorsorge (bAV) machen? Grundsätzlich können Arbeitnehmerinnen und Arbeitnehmer in Deutschland eine bAV abschließen, sofern der Arbeitgeber diese Möglichkeit anbietet. Auch Selbstständige und Freiberufler haben die Möglichkeit, eine bAV abzuschließen, allerdings müssen sie diese eigenständig organisieren. Zudem können auch Beamte und bestimmte Personengruppen wie Minijobber oder geringfügig Beschäftigte eine bAV abschließen. Generell ist die bAV eine attraktive Möglichkeit für viele Menschen, zusätzlich für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
-
Was bedeutet bAV für den Arbeitgeber?
Was bedeutet bAV für den Arbeitgeber? Die betriebliche Altersvorsorge (bAV) ist ein Instrument, das Arbeitgebern dabei hilft, ihren Mitarbeitern eine zusätzliche Absicherung im Alter zu bieten. Durch die bAV können Arbeitgeber attraktive Zusatzleistungen anbieten, um qualifizierte Mitarbeiter zu gewinnen und langfristig an das Unternehmen zu binden. Zudem können Arbeitgeber von steuerlichen Vorteilen profitieren, da Beiträge zur bAV in der Regel steuer- und sozialversicherungsfrei sind. Die bAV kann somit auch dazu beitragen, die Attraktivität des Unternehmens als Arbeitgeber zu steigern und die Mitarbeiterzufriedenheit zu erhöhen. Letztendlich trägt die bAV dazu bei, die finanzielle Sicherheit der Mitarbeiter im Alter zu gewährleisten und somit auch das soziale Engagement des Unternehmens zu stärken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.